Áreas comunes
Las zonas de todos. Protegidas como exige la ley.
La póliza de áreas comunes protege las zonas que comparten los residentes de un conjunto, un condominio o un edificio. Asesoramos a la administración y al consejo para definir las coberturas y gestionamos la solicitud ante la aseguradora.
Qué cubre
Incendio
Daños por incendio en la estructura y los bienes comunes, una de las coberturas que exige la ley.
Terremoto y fenómenos naturales
Sismo, que también exige la ley, y vendaval, granizo o inundación, según las condiciones de la póliza.
Daños por agua
Filtraciones y rotura de tuberías que afecten las zonas comunes.
Robo y vandalismo
Hurto de bienes comunes y daños intencionales causados por otras personas.
Responsabilidad civil
Lo que la copropiedad deba pagar si un residente, un visitante o un trabajador sufre un daño en las zonas comunes.
Equipos comunes
Ascensores, plantas eléctricas, bombas de agua y cámaras, cuando se incluyen en la póliza.
Para cada tipo de copropiedad
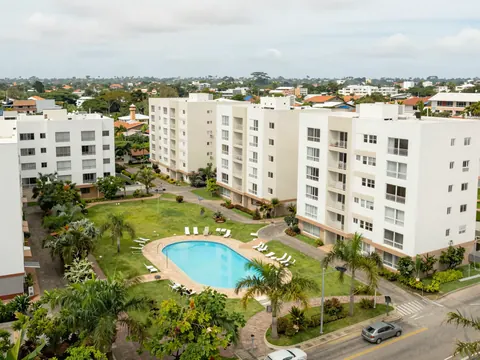 Conjuntos cerradosZonas comunes, áreas de recreación y servicios compartidos.
 EdificiosEstructura, fachadas, ascensores y zonas comunes de edificios de apartamentos u oficinas.
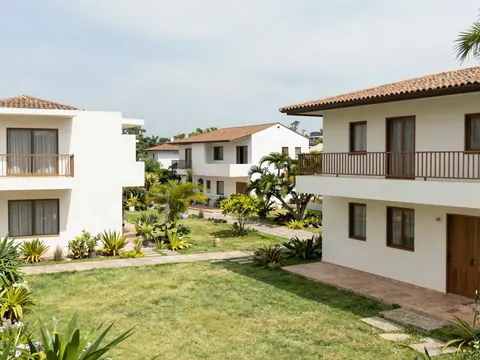 CondominiosÁreas comunes, infraestructura y bienes de condominios urbanos o campestres.
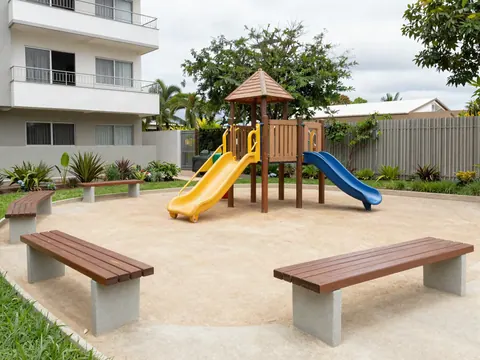 Unidades residencialesCada espacio que comparten los residentes, de la portería a los parqueaderos.
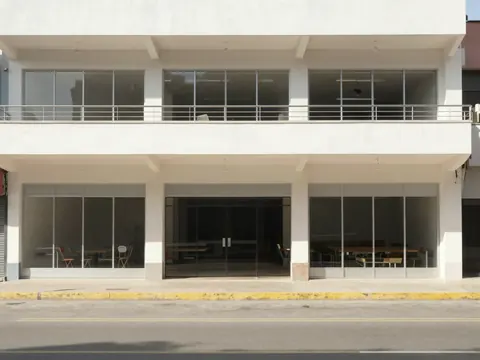 Copropiedades comercialesCentros y edificios con locales, con sus zonas de circulación y servicios.
Más información: qué es, cómo lo gestionamos y preguntas frecuentes ↓
En palabras simples
¿Qué es y para quién?
La propiedad horizontal es la forma legal en que se organizan los edificios y conjuntos donde cada propietario es dueño de su unidad y comparte con los demás las zonas comunes: estructura, fachadas, portería, piscina, salón social y parqueaderos. El conjunto de propietarios se llama copropiedad. En Colombia, la Ley 675 de 2001, en su artículo 15, exige asegurar los bienes comunes contra incendio y terremoto; la póliza puede ampliar esa protección a otros riesgos.
Tenga en cuenta: El valor asegurado debe corresponder a lo que costaría reconstruir los bienes comunes; si es menor, el pago en caso de daño puede reducirse. La aseguradora define coberturas, deducibles y exclusiones, y la decisión de contratar corresponde a la administración, al consejo o a la asamblea.
- Administradores de conjuntos residenciales y edificios.
- Consejos de administración que deben contratar o renovar la póliza.
- Condominios campestres con zonas verdes, piscinas y vías internas.
- Edificios de uso mixto, con locales y apartamentos.
- Asambleas de propietarios que quieren comparar la póliza actual con otras opciones.
Cómo lo gestionamos
Tres pasos, con acompañamiento.
Antes de cualquier trámite, le explicamos las opciones y acordamos con usted el alcance de la gestión.
Revisamos la copropiedad
Número de unidades, zonas comunes, equipos y la póliza vigente, si existe.
Definimos el valor asegurado
Estimamos con la administración lo que costaría reconstruir los bienes comunes, que es el valor que debe asegurarse.
Gestionamos la póliza
Comparamos propuestas para presentarlas al consejo o a la asamblea y tramitamos la elegida ante la aseguradora.
Antes de escribirnos
Lo que conviene
tener a mano.
No necesita tener todo para empezar. Con esta información la primera conversación es más rápida.
- El NIT y el certificado de representación legal de la copropiedad, que expide la alcaldía.
- El reglamento de propiedad horizontal o una descripción de las zonas comunes.
- El número de unidades y el área construida aproximada.
- La póliza vigente, si la copropiedad ya tiene una.
En el primer mensaje basta con contarnos qué necesita. Antes de enviar documentos personales, el asesor le indica el canal adecuado.
Antes de decidir
Preguntas frecuentes.
¿Es obligatorio asegurar las zonas comunes?+
Sí. La Ley 675 de 2001, en su artículo 15, exige que las copropiedades aseguren los bienes comunes contra incendio y terremoto. Las demás coberturas son opcionales.
¿La póliza cubre lo que hay dentro de cada apartamento?+
No. Cubre los bienes comunes. Los muebles, los enseres y las reformas de cada unidad quedan por fuera; cada propietario puede asegurarlos por su cuenta.
¿Quién decide qué póliza se contrata?+
La administración y el consejo, según lo que establezca el reglamento y lo que apruebe la asamblea. Les presentamos las opciones comparadas para facilitar esa decisión.
¿Qué pasa si un visitante se lesiona en la piscina o en el parqueadero?+
Si la copropiedad tiene la cobertura de responsabilidad civil, la póliza puede responder por los daños, en los términos acordados con la aseguradora.
¿Cada cuánto se revisa la póliza?+
Normalmente se renueva cada año. Es un buen momento para actualizar el valor asegurado y revisar si las coberturas siguen siendo suficientes.
← Ver todos los seguros, el ahorro y los créditos
Construempresas · desde 2013
Cuéntenos qué necesita
y le asesoramos.
Cotizar por WhatsApp ↗Lunes a viernes, 8:00 a 17:00 · Sábados, 9:00 a 12:00 (virtual)