Seguro empresarial
Su negocio, protegido. Para seguir operando.
La póliza empresarial reúne en un solo contrato las coberturas que necesita un negocio: su sede, sus bienes y su operación. Le ayudamos a identificar los riesgos de su actividad y gestionamos su solicitud ante la aseguradora.
Qué cubre
Infraestructura
Daños en la construcción del local, la bodega, la oficina o la planta.
Bienes e inventario
Mercancía, materias primas, muebles y equipos de oficina, hasta el valor asegurado.
Maquinaria y equipos
Daños en la maquinaria de producción y en los equipos electrónicos, según el plan.
Incendio, robo y naturaleza
Incendio, terremoto, inundación, hurto y vandalismo, en las condiciones de la póliza.
Responsabilidad civil
Daños o lesiones que su actividad cause a clientes, visitantes u otras personas.
Continuidad de la operación
Algunos planes cubren lo que el negocio deja de recibir mientras se recupera de un daño cubierto.
Para cada tipo de negocio
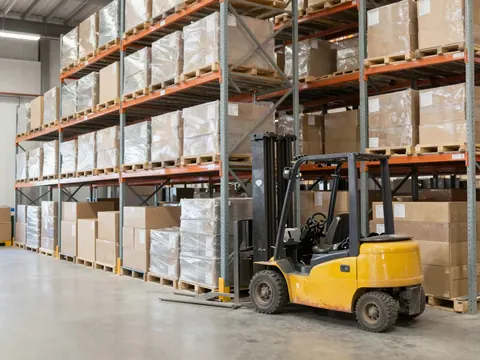 BodegasProtección para inventarios y activos almacenados.
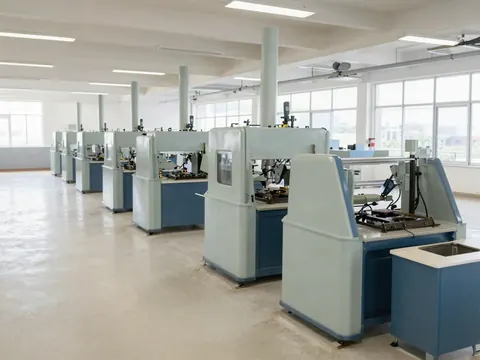 FábricasMaquinaria, equipos y producción.
 Locales comercialesSu punto de venta, sus vitrinas y su mercancía.
 Centros comercialesPólizas para la administración de centros con varios negocios.
 OficinasEquipos, muebles y archivo de empresas de servicios.
 TalleresHerramientas, equipos y vehículos de clientes bajo su cuidado, según el plan.
 HotelesInstalaciones, dotación y responsabilidad frente a los huéspedes.
 RestaurantesCocina, equipos y atención al público.
 AgronegociosInstalaciones, maquinaria e insumos de actividades agropecuarias.
Más información: qué es, cómo lo gestionamos y preguntas frecuentes ↓
En palabras simples
¿Qué es y para quién?
Es una póliza pensada para negocios, que agrupa varias coberturas según la actividad de la empresa. Protege la infraestructura (el local, la bodega o la planta), los bienes (mercancía, inventario, maquinaria y equipos) y, en muchos planes, la responsabilidad civil, que es lo que la empresa debe pagar si causa daños a clientes, vecinos u otras personas. Algunos planes cubren también lo que el negocio deja de recibir si debe detener su operación por un daño cubierto.
Tenga en cuenta: La aseguradora puede pedir una inspección de la sede antes de aceptar el seguro, y fija las coberturas, los deducibles y las exclusiones según la actividad. Asegurar los bienes por menos de su valor real puede reducir el pago en caso de daño.
- Dueños de locales comerciales y tiendas.
- Empresas con bodegas de inventario o centros de distribución.
- Fábricas y talleres con maquinaria y equipos.
- Hoteles, restaurantes y negocios que reciben público.
- Negocios agropecuarios con instalaciones y equipos en el campo.
Cómo lo gestionamos
Tres pasos, con acompañamiento.
Antes de cualquier trámite, le explicamos las opciones y acordamos con usted el alcance de la gestión.
Conocemos su negocio
Actividad, ubicación, tamaño de la sede y valor aproximado de sus bienes.
Identificamos los riesgos
Definimos con usted qué coberturas necesita según lo que hace su empresa.
Gestionamos su solicitud
Pedimos propuestas a las aseguradoras, las comparamos con usted y tramitamos la que elija.
Antes de escribirnos
Lo que conviene
tener a mano.
No necesita tener todo para empezar. Con esta información la primera conversación es más rápida.
- El RUT y el certificado de existencia y representación legal, que expide la Cámara de Comercio.
- La dirección y la descripción de la sede.
- El valor aproximado de la construcción, la maquinaria, los equipos y el inventario.
- La póliza actual, si ya tiene una y quiere comparar.
En el primer mensaje basta con contarnos qué necesita. Antes de enviar documentos personales, el asesor le indica el canal adecuado.
Antes de decidir
Preguntas frecuentes.
¿Puedo asegurar un negocio pequeño?+
Sí. Existen pólizas para locales, oficinas y talleres de distintos tamaños; la cobertura se ajusta a lo que usted necesite proteger.
¿La póliza cubre la mercancía que vendo?+
Sí, si se incluye como bien asegurado. Conviene declarar un valor que refleje el inventario habitual del negocio.
¿Qué es la responsabilidad civil en una empresa?+
Es la obligación de pagar los daños que su actividad cause a otras personas, por ejemplo a un cliente que se lesiona en su local. La póliza puede asumir ese pago.
¿Si el local no es propio, también puedo asegurarlo?+
Puede asegurar sus bienes, su mercancía y su responsabilidad civil, aunque la construcción pertenezca a otra persona.
¿Cada cuánto se renueva?+
Normalmente cada año. Antes de la renovación revisamos con usted si cambió el valor de sus bienes o su actividad.
← Ver todos los seguros, el ahorro y los créditos
Construempresas · desde 2013
Cuéntenos qué necesita
y le asesoramos.
Cotizar por WhatsApp ↗Lunes a viernes, 8:00 a 17:00 · Sábados, 9:00 a 12:00 (virtual)