Crédito de vivienda
Su casa propia. Con un acompañamiento claro.
Le ayudamos a preparar y presentar la solicitud de crédito para comprar, construir o remodelar su vivienda. La entidad financiera estudia y aprueba el crédito; nosotros le acompañamos de principio a fin.
Para qué le sirve
Asesoría personalizada
Revisamos sus ingresos y su objetivo para identificar el tipo de crédito que corresponde.
Preparación de la solicitud
Organizamos con usted los documentos personales, de ingresos y del inmueble que pide la entidad.
Comparación de opciones
Revisamos cuota, plazo, tasa de interés, seguros que exige la entidad y costos del trámite.
Acompañamiento en todo el proceso
Avalúo, estudio de títulos, firma de la escritura y desembolso: le explicamos cada paso y hacemos seguimiento.
Opciones de crédito
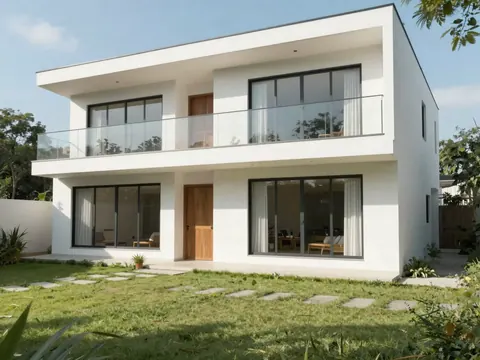 Vivienda nuevaFinanciación para comprar sobre planos o una vivienda recién construida.
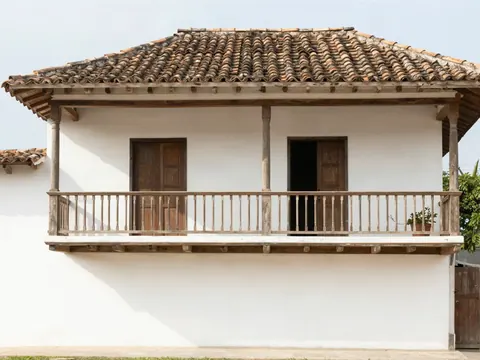 Vivienda usadaCrédito para comprar una casa o un apartamento de segunda mano.
 Compra de carteraOtra entidad asume su crédito actual, con otra cuota o plazo.
 RemodelaciónRecursos para mejorar o ampliar la vivienda que ya tiene.
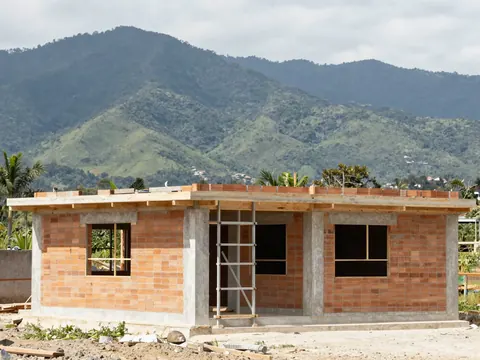 Lote y construcciónPara construir en su lote, o para comprar el lote y construir.
Más información: qué es, cómo lo gestionamos y preguntas frecuentes ↓
En palabras simples
¿Qué es y para quién?
El crédito de vivienda, también llamado crédito hipotecario, es un préstamo de largo plazo para comprar, construir o mejorar una vivienda. El inmueble queda hipotecado a favor de la entidad financiera como respaldo del préstamo, y la hipoteca se cancela cuando se termina de pagar. Además de la cuota, el proceso incluye un avalúo (la valoración del inmueble que pide la entidad), un estudio de títulos (la revisión legal de quién es el dueño y de si el inmueble tiene deudas o limitaciones) y gastos de notaría y de registro.
Tenga en cuenta: La aprobación, el monto, la tasa y el plazo los decide la entidad financiera según sus ingresos, su historial de crédito y el avalúo del inmueble. Nuestro papel es acompañar la solicitud; no otorgamos créditos.
- Familias que van a comprar su primera vivienda.
- Personas que quieren comprar una casa o un apartamento usado.
- Propietarios con un crédito vigente que buscan otra cuota o plazo con una entidad diferente.
- Quienes tienen un lote y quieren construir.
- Propietarios que quieren remodelar o ampliar su vivienda.
Cómo lo gestionamos
Tres pasos, con acompañamiento.
Antes de cualquier trámite, le explicamos las opciones y acordamos con usted el alcance de la gestión.
Revisamos su caso
Ingresos, ahorros, tipo de vivienda y valor aproximado del inmueble.
Preparamos la solicitud
Reunimos con usted los documentos y los presentamos ante la entidad financiera.
Acompañamos hasta el desembolso
Seguimos el avalúo, el estudio de títulos y la escritura hasta que la entidad entregue el dinero.
Antes de escribirnos
Lo que conviene
tener a mano.
No necesita tener todo para empezar. Con esta información la primera conversación es más rápida.
- Su documento de identidad.
- Certificado laboral y desprendibles de pago de nómina, si es empleado.
- Extractos bancarios y declaración de renta, si es independiente.
- La promesa de compraventa (el documento en el que acordó la compra con el vendedor) o los datos del inmueble, si ya lo eligió.
En el primer mensaje basta con contarnos qué necesita. Antes de enviar documentos personales, el asesor le indica el canal adecuado.
Antes de decidir
Preguntas frecuentes.
¿Ustedes otorgan el crédito?+
No. La entidad financiera estudia y aprueba el crédito. Nosotros le asesoramos, preparamos la solicitud con usted y le acompañamos en el proceso.
¿Cuánto me pueden prestar?+
Depende de sus ingresos, de sus deudas actuales y del valor del inmueble. La entidad lo define después de estudiar su solicitud.
¿Qué es el avalúo?+
Es la valoración del inmueble que hace un perito autorizado por la entidad. Sirve para confirmar cuánto vale y cuánto puede financiarse.
¿Qué gastos hay además de la cuota inicial?+
Normalmente el avalúo, el estudio de títulos, los gastos de notaría y de registro, y los seguros que exige la entidad. Se los detallamos antes de firmar.
¿Puedo usar el crédito para remodelar?+
Sí, existen créditos para remodelación o ampliación. La entidad puede pedir un presupuesto de obra y un avalúo de la vivienda.
← Ver todos los seguros, el ahorro y los créditos
Construempresas · desde 2013
Cuéntenos qué necesita
y le asesoramos.
Cotizar por WhatsApp ↗Lunes a viernes, 8:00 a 17:00 · Sábados, 9:00 a 12:00 (virtual)